CFOの定義と企業タイプごとに求められるCFOの要件まとめ

CFOという職種は明確なようで、採用側もキャリアを考える側もファジーになっていることがあるので、本記事では2024年時点最新のOPENになっているCFOの募集要項のデータを活用した定義を試みます。
私自身はプライム上場企業、スタートアップの両方でCFO、非上場企業でファイナンスヘッド。外資でコントローラーと、ご縁があって様々なタイプの企業におけるCFOを実体験で知っていますので、良くも悪くも(転職多い裏返しとも・・・)しっかりと比較ができるのではと考えます。また、その経験から汎用的なCFOとしての経験を保有しているので、多様なタイプのCFO採用のお話を頂くので、それぞれの実際の要件との比較検証も行いました。最終的には上場企業、非上場企業、スタートアップ、外資系企業それぞれ10社の合計40社のデータを活用しています。
CFOのミスマッチは企業側にとっても、求職者側にとっても不幸でしかなく、CFOの役割の重要性から言えば、極端な話、企業の力を大きく削ぎかねません。私自身の経験と、これらのデータから読みとれる内容が、そういったミスマッチの解消に多少なりとも役立てば幸いです!また、今後CFOキャリアを目指される方が、何に重きを置いて経験を積んでいけばよいのか?そのヒントとなる内容も多分に含まれております!
- 1. CFOとは
- 2. CFOに求められる共通項
- 3. 企業タイプごとに異なるCFO要件
- 4. 上場企業
- 5. 非上場企業
- 6. スタートアップ企業
- 7. 外資系企業
- 8. 実際の募集要項の考察
- 9. まとめ
1. CFOとは
CFOとは、そもそも何を行う職種なのでしょうか?
CFOのあるべき管掌範囲とは何でしょうか?
この議論をするにあたり、まずは前提となるCFOの役割を整理する必要があるかと思います。CFOと聞いたとき、皆さんはどんな役割の人をイメージしますか?
SNSではCFOは「経理部長とは違うんです」とか「スタートアップでもステージごとに役割が違うんです」などと言われるのを良く見かけます。
実体験から言うと、上場企業、非上場企業、スタートアップ、外資系企業それぞれでCFOに共通して求められる役割がある一方で、異なる部分があるのも確かです。そして、当然ながら個社ごとに違いはあるものの、それぞれの企業タイプにおいて求められるCFOの役割には間違いなく傾向があります。そのため、将来CFOを目指したい、というファイナンス・パーソンには、CFOと一言に行っても、どういった企業でCFOを担いたいのか?早い(若い)段階からイメージしておくことが大事だと思います。
私の場合は、20代後半でイメージしていたCFO像と、自らが選択したキャリア経験はミスマッチしたままでした。塞翁が馬で、最終的には30代中盤からは、イメージしていたCFO像への道筋が開けていったので結果オーライなのですが、それは偶然(縁とも言う)によるところが大きいので、やはり自分のキャリア志向と必要な知見については、できれば20代の内に考えを巡らせておくことをおススメします。
その裏返しでCFOを探している企業側にも、具体的にどういった役割を担って欲しいのかを明確に持っておいていただきたいところです。その欲しいCFO像に応じて、どういった経験を積んでいる候補者を選べばよいのか?自ずと答えが見えてきます。採用前後のミスマッチで時間を浪費しないよう、イメージを固めておくことをおススメします。
んで、早速ですがCFOを定義することから始めたいと思います。
一般的なCFOの定義として、CFO協会のサイトに記載されている定義はどうでしょうか?すなわち:
『企業価値の向上を図ると共に、世界の基準に合わせた透明性を確保する財務管理力を強化し、さらには財務戦略を経営戦略に取りこみ企業活動をマネジメントしていくのがCFO(最高財務責任者)であり、これからの企業の勝敗を分ける重要な鍵を握っているのです。』
雰囲気は伝わってくるのですが、いくつか難解な箇所があるため、人によってとらえ方がブレそうな内容です。
「企業価値」は狭義で言えば株価になりますが、昨今、時価総額や企業価値評価の額が「企業価値」であるというには短絡的です。「社会へのインパクト」こそが企業価値であるという組織もあるでしょう。
「世界の基準に合わせた透明性を確保する」はIFRS導入や資本コスト・ROEを意識した経営のことを指しているのかもしれませんが、その場合、上場企業のCFOを強く想定した内容と言えます。なので、狭義の定義と捉えるべきでしょう。いっそ、同サイト中に示されている図式の方が分かりやすいと思うのですが、この図で示されるCFOの役割はかなり広いですよね。

財務戦略の立案・遂行が中心となり、企業会計及び企業財務の活動をベースとして、株主や投資家に対しての透明性を確保し、収益性や企業価値の向上を実現していく役割であることが指し示されています。
社内の事業運営に限定されない、社外の株主・投資家とのコミュニケーションについても主体的に担う存在と位置付けられています。これらはCFOに求められる共通の役割である、という点に関しては論点はないのかなと思いますが、私としてはもっとシンプルに以下のように定義してしまっても良いのでは?と思います。
CFOの役割はズバリ!
- 最も低いコストで資金を借りてくる。(資金調達)
- 借りてきた資金を投資して、リターンを最大化する。(運用)
- リターンを社員、社会、株主、で分かち合う。(還元)
- ①②③を実現するために必要な経営施策を実行する。(全部じゃん😅)
なお、CFOは「株主・投資家の代弁者である」ということを言う方がいらっしゃいますが、代弁者は社外役員が担うべき役割であり、CFOは深く経営の執行に関わる役割ですので、ちょっと違うかなと個人的には思います。どこまで行っても事業の経営を実践することに主たる役割があるポジションであると考えるべきでしょう。
2. CFOに求められる共通項
実際の人材市場マーケットにおけるCFOの採用に関するトレンドは、多岐に渡りますが、以下のような、ある程度共通するポイントが挙げられます。これらは普遍的なものが殆どではありますが、常に変動しますので「2024年度時点の状況」と捉えて頂ければ幸いです。
1. 戦略的リーダーシップとビジネス洞察力
近年のCFOの役割は、財務管理だけでなく、戦略的意思決定やビジネスの洞察力を持つことが求められています。採用企業は、財務面だけでなく、企業のビジョンや目標を達成するための戦略立案能力に重点を置いています。
2. デジタル化とテクノロジーの理解
生成AIに代表されるAI・DXの拡大に伴い、CFOにはテクノロジーとデータの理解が求められます。AIやデータ分析を活用し、財務プロセスの効率化やビジネスの意思決定を支援する能力が重視されています。ここに関してCFOに知見が無い場合、新しいテクノロジー導入の選定や投資判断に重大な影響が出てしまいます。
3. 持続可能性とESGへの取り組み
環境、社会、ガバナンス(ESG)への企業の取り組みが重要視される中、CFOにはESG・SDGs・CSR戦略の策定や報告、投資の意思決定に関するスキルが求められます。「経理財務」を起点に考えれば飛躍しているように思えるかもしれませんが、企業運営やSR(ステークホルダー・リレーションズ)において、この項目は無視できません。
但し、2024年時点では、米国では投信が「ESG離れ」するなど、ESGやSDGsが企業価値や株価の向上に貢献していないのではないか?と見る目もあります。「流行」に流されず、自社を良くするために何が必要であるのか?の「本質」を見極めて投資を行うことがCFOには求められますね。
4. コミュニケーションスキルとリレーションシップ構築能力
CFOは他部門との連携や外部ステークホルダーとの関係構築も重要な役割を果たします。したがって、コミュニケーション能力やリーダーシップスキルが求められます。しかし、コミュニケーションにおいて最も重要であるのは重要なビジネスパートナーであるCEOとの関係を構築することでしょう。
CEOと(またはCEO、CHROと)一体となって同じ方向を目指し経営を推進していくことが必要ですので、CEOにとって良いビジネス・パートナーである必要があります。
ここで言うビジネス・パートナーは当然ながら「Yes Man」は該当しません。CEOが力を発揮できるよう全力で支えながらも、分水嶺など重要な局面で「絶対あかん」ことについては、しっかりとCEOに直言できることが必要です。個人的な経験からは、「信頼できる」「尊敬できる」「この人と会社を元気にしたい」「一緒に成功したい」と思えるようなCEOに仕えることでしか、素晴らしい関係性を築くことは困難なように思います。
5. 国際経験と多文化理解
クラウドやSaaS、リモートベースでの海外人材獲得など、ビジネスのグローバル化が加速する中で、国際経験や多文化理解がCFOにとって重要な要素となっています。多文化はダイバーシティと置き換えても良いでしょう。
国際市場でのビジネス経験や異文化間でのコミュニケーション能力が評価される市場となっています。これは既にグローバル展開している大企業に限りません。スタートアップなど中小企業においても、海外や外国人のリソースを活用する場面は増えてきていますし、グローバル展開を目指したプロダクト開発などを行う場合は、最初から「日本市場視点」ではなく「グローバル視点」で組織設計や資金調達について見据えておく必要があるからです。
6. リスク管理とコンプライアンス
ビジネス環境の変化に伴い、リスク管理とコンプライアンスの重要性が高まっています(と、筆者が社会人になってからの25年、常に言われてる・・・)。CFOには法規制や規制要件への適合性を確保する能力が求められますので、会社法、金商法、会計基準、税法等は当然ながら、事業運営に関わるレギュレーションへの理解は常にアップデートしておく必要があるでしょう。小さな組織だと、明確にCFOが法務を所管するケースもあります。
以上、これらの要素は、日本市場におけるCFOの採用において重要視されるトレンドとなっていますが、見ての通り「THE 経理」や「THE 会計」からはかけ離れた、いわゆる「経営者」に求められる要件なのではないでしょうか。それが故に、優秀なCFOの方がCEOになっていくようなキャリアパスが近年は日本でも常に見られるようになりました。
3. 企業タイプごとに異なるCFO要件
次に、企業タイプごとに必要となるCFOの要件はどのようになっているのかを見て行きましょう。
組織が大きくなればなるほど求められる役割は広くなる傾向がありますが、小さな組織であれば、すべてが求められるものでもないです。但し一方で、スタートアップのような限られた管理部門人員で運営する企業においては、CFOには大局的なことも大事ではあるが「管理業務は全部自分でやりきります」的な能力の方が望まれることも多いです。(実際、なんでもやりきれないと、誰もやってくれない・・・です)
本記事では、企業タイプを以下のように分類して考察します。
①上場企業
②非上場企業
③スタートアップ
④外資系企業の日本法人
筆者は①~④全ての形態の企業でCFOやコントローラーなど、ファイナンスのマネジメント職に就いていましたので、その経験をベースにしつつ、2024年時点の採用市場で見られる実際の募集要項を比較して、求められる要件を見てみましょう。
今回は。上場企業、非上場企業、スタートアップ、外資系企業それぞれ10社の合計40社分を使います。なお、スタートアップは厳密に言うとシードからレーターまでステージごとにCFOに求められる役割が若干変遷していくことがありますが、ここでは細かくなりすぎないように一括りにしています。
まず初めに企業タイプごとに重要視されている役割の外観を掴めるように一覧表にしていますので、これを頭に入れて、読み進めて頂ければと思います。
CFO職を目指す方においては、これらは標準化された内容になりますので、意中の企業があるのであれば、その企業において求められるものは何であるのか?をカスタマイズしてキャリアプランを練られることをおススメします。
上場企業、非上場企業、スタートアップ、外資系企業それぞれ10社の合計40社分の募集要項の調査結果
◎:最も多く明示されていた要件(2024年1月~6月時点)
〇:半数以上で明示されていた重要な要件(2024年1月~6月時点)
※:詳細な項目は後述


それでは、全体像を頭に入れて頂いた上で、次に各企業タイプにおけるCFO採用のポイントのトレンドを整理していきましょう。
4. 上場企業
上場コストは年間1~2億円と言われます。これだけのコストがかかるということは、それすなわち多様なレギュレーションにコンプライしていく必要があることの表れ。
上場企業のCFOには経理財務全般だけでなく、コーポレートガバナンス、リスク管理、会計税務等に一定の強度が求められると言えます。また、CFOサーベイによると、上場企業CEOのCFOに対する期待値は「投資家・資本市場への説明力の強化」と「経営の参謀役、経営への提言」が突出していますので、IRにかかる専門性や経験値も間違いなく求められます。企業の規模が大きくなれば、チームマネジメントの要素も重要になってきますが、重要な要件は以下の3点と言えるでしょう。
- 財務報告への適合性と透明性: 上場企業では、財務報告や開示に関する法規制や規制要件への厳密な適合が求められます。
- 投資家との関係構築能力: 投資家やアナリストとのコミュニケーション能力が必要であり、株主価値を最大化するための戦略的なアドバイスも期待されます。
- コーポレートガバナンスへの理解: 上場企業では、適切なコーポレートガバナンスの実践とリスク管理が重視されます。
更にグローバル展開が進んでいる大企業においては、以下のような点も重要です。
- 国際経験と多言語能力: グローバル企業では、国際市場でのビジネス展開が日常的です。CFOには国際経験や異文化間でのコミュニケーション能力が求められます。
- グローバルな財務管理経験: 複数の国や地域での財務戦略の立案や実行経験が重視されます。
- IFRSや国際税務などの知識: グローバル企業では、国際財務報告基準(IFRS)や国際税務に関する知識が必要です。
5. 非上場企業
非上場企業にはオーナー企業やファンドの投資先など、株主が限定されるタイプになりますので、CFOに求められる要件が上場企業のそれとは多少異なる様相を呈してきます。
ファンドの投資先であればIRとしての機能はほぼ不要で、如何にバリューアップできるか?が最大の焦点になりますし、オーナー社長が経営する企業では、いわゆる日本的なCFO(THE経理)的な人材が求められることもシバシバで、そもそもCFOというポジションではなく、管理本部長や経理部長といった役職がファイナンス部門の長であることが多いです。その企業のファイナンスのトップの役職を見れば、ある程度その期待値が読み取れるというものです。特に、私物化傾向のあるオーナーが社長の企業になると、「何とか処理しておいてよ」みたいなコミュニケーションも頻発します。こういった環境下で「会計基準が」ですとか「ガバナンス・内部統制が」みたいな話をしてもあまり生産的ではないです。オーナー企業ともなれば、社長でもあり、株主でもあるわけですから、「なぜ私のやりたいことが実現できないのか?」という思いが強くなるのが必然です。全ての責任を負う立場でもあるわけですから、自然なことでもありますよね。
また、IR は不要かもしれませんが、銀行からの融資を取得するためのステークホルダー リレーションズは必要でしょうし、どのように資金を運転していくべきか資金繰りにかかる財務スキルは必要になってくるかと思います。 スタートアップ 等で「社会課題を俺は解決したいんだ」というマインドセットが強い方だと、癖の強いオーナー社長の下で CFOをやると難しい場面に直面する可能性が高いと思います。もちろん、そのオーナー社長次第ではありますが。
以上のように、非常企業といってもバラつきがあるのですが、あえてポイントを絞るとすれば、以下のような要件が着目されると思います。
- 成長戦略のサポート: 非上場企業では、成長戦略の策定と実行支援が重要です。CFOは財務戦略を通じて企業の成長を支援する役割が期待されます。
- 事業の多様化とリスク管理: 多様な事業領域や地域展開を持つ非上場企業では、リスク管理能力が求められます。
- 家族経営企業での事業継承: 一部の非上場企業は家族経営であり、次世代の事業継承計画やファミリーオフィスの管理に関する知識や経験が重要です。
6. スタートアップ企業
先に書いた通り、スタートアップは厳密に言うとシードからレーターまでステージごとにCFOに求められる役割が変遷していきます。資金調達の能力はどのステージにおいても必須と言えますが、シリーズC以降のいわゆるレーターステージともなれば、資金調達に加えて、IPOまたはM&Aによるエグジットを見据えたステークホルダーリレーションズ、また上場準備の一環として内部統制を構築できることが必要になります。
特に小さい組織の内は限られた人員での運営になりますので、全ての業務を自らハンズオンで実行できる、という能力があればよいのですが、「会計できません」「税務申告できません」「資金調達やったことありません」ではスタートアップのCFOを担うのは難しい印象です。勿論、自らできない部分に関しては、専門家を活用したり、組織を構築することでやるべきことをやれる状態を作る能力があれば、問題にはならないです。但し、それには時間もかかりますし、採用する側からは不安要素になりますので、それも含めて「とにかく自ら何とかします」という気構えは必須になるかと思います。以上のような環境を踏まえた上で、以下はどのスタートアップのステージにおいても求められる超重要な要件と言って良いでしょう。
- 資金調達と財務戦略: スタートアップ企業では、資金調達や投資家との交渉、財務戦略の立案が重要です。
- 迅速な意思決定と適応力: 変化の激しいスタートアップ環境では、迅速な意思決定と柔軟性が求められます。CFOはこのような環境での適応力を持つ必要があります。
- 成長戦略とスケーラビリティ: 成長段階に応じた財務戦略の策定と、ビジネスモデルのスケーラビリティをサポートする能力が求められます。
7. 外資系企業
外資系の日本法人では近年、CFOと呼ぶポジションが減ってきている印象です。
日本の拠点にはFinance DirectorやControllerが配置され、Report To シンガポールにいるアジア地域CFOといった構図が多いです。何れにしても、外資系の日本法人におけるファイナンス部門のトップに最も求められるのは FP & A の機能と思われます。特に、BSよりもPLのマネジメント能力にフォーカスされることが殆どです。基本的に資金繰りなどのキャッシュ・マネジメントは本社主導で行われることが標準的ですので、日本法人は日本のマーケットにおいて その業績を最大化することが求められます。以上のことから要点をまとめると以下のようになります。
- ビジネス・パートナーとして業績を最大化するためのFP&Aとしての機能。
- 日本ローカルのレギュレーションに即した税務申告や会計報告等をマネジメントできる。
- 国際会計基準への適合性: USGAAPやIFRSなどの国際的な会計基準への適合性が求められます。
8. 実際の募集要項の考察
以下に今回考察した上場企業、非上場企業、スタートアップ、外資系企業それぞれ10社の合計40社分の比較結果を記載していますので参考にあれば幸いです。なお、これらは募集要項に「明記」されているものをピックアップしているにすぎません。
当然記載されていなくとも当然求められるような役割や責任はあります。あくまで採用側の「募集ニーズが強調」されている項目として理解するのが良いと思います。

ちなみに多くの募集内容を見ていると、時に風変りな内容と思えるようなモノに出会います。「とにかく開示に強い人」「徹頭徹尾コンプライアンス」「引っ越し可」「エクセルなどパソコンに強い人」「運転免許ある人」などなど・・・特色ある要件が書かれている場合は、前任者がやらかしてしまったり、何らか解決したいトラブルがにじみ出ていると想定して、チャレンジするのが良さそうです。
9. まとめ
以上、本記事では「CFO」という言葉の定義のあいまいさを無くしていくための考察を試みてみました!CFOを探している方には、どういった類のCFOが必要であるのか考える上での参考にあれば嬉しいですし、将来CFOを目指す方に向けては、キャリアが最短距離となるような情報のインプットになれば幸いです。
筆者自身は、冒頭にも書きましたが20代後半で自らが描いていたCFO職と、選択してきたキャリア経験はミスマッチしてんな・・・・と気づいたのが30代半ば。少しまわり道だったかな、と思うような時期もありましたので、将来の日本企業のファイナンスを担う方々には、同じような轍を踏まないよう、本記事やCFOサーベイや良書などを参考に、より効果的で効率的なキャリア選択をして立派なCFOになって頂きたいです!
CFO ➡ CEOキャリアが増えてきてることからも、CFOの管掌範囲は広がりつつある気がしますので、このトレンドはさらに広がっていくのかもしれません。CFO兼CSOやCFO兼CHROといたポジションの方も近頃は見かけるようになってきました。
筆者の場合は、2024年時点で、経理財務以外に、経営企画、経営管理、広報・IR、サステナビリティ、法務。人事なども管轄しています。純粋持ち株会社であるため、まだ何とかなっている側面はあるとは思いますが、経理や財務だけでここまで来ていたら、とても勤まらないなと言う感覚も持っています。
いままでのキャリアで、それぞれの領域について既に経験値があったので、広い領域をカバーするにあたっての不安はありませんでしたし、むしろ「あるべきものがない」「いつかみた景色」をもとに経営判断やカイゼンできる状況にあります。一例にはなりますが、自分が上場企業のCFO職として活かせていると考える経験値は以下のようなものです。要は、正に「Connecting the Dots」は実際あるので、色々経験しましょう!ということを言っておきたい😄
- 監査法人:会計原則・基準、監査手続、不正調査、開示。
- コンサル:コーポレート・ガバナンス、リスク管理、内部統制、プレゼン、ファシリテーション、ロジカルシンキング、戦略的志向。
- 外資コントローラー:ビジネスパートナー、リーダーシップ、FP&A。
- 上場企業で超優秀なCFOの上司と超優秀なチーム:連結、開示、IR等。
- スタートアップCFO:なんでもやる、事業を自ら立ちあげる経験、IPO準備。
これまで考察してきた要件からすると、おおむねどのタイプの企業のCFOもできるような経験を得ることはできていますが、例えば30代前半でスタートアップのCFOを目指すならば、IPOや資金調達がメインの役割となりますので、20代のうちに金融系のキャリアで行くのが圧倒的に近道ですし、非上場企業でファンドの投資先となると、レバレッジ経営の経験や、人をリードする力が求められるので、コンサル等の経験だけでは不十分であって、事業のマネジメントとして自らリードするような経験値が必要でしょう。
筆者自身は2024年現時点は40代半ば。これから50代に向けてまだまだ成長していくべく取り組んで行きますので、研鑽を重ねて強いCFOとして邁進していければと考えています。CFOの方々、またCFOを目指している皆様、拳闘を祈ります✊
経営者にメーターの無い車を運転させるな!
スピードやガソリン残量のメーターが付いていない車を運転しろ、
と言われたら嫌ですか?
ガソリンのメーターが付いていなければ、
「あとどれくらいの距離走れるんだろう?」
モヤモヤしながら運転することになります。
そして、いちいち停車して、給油キャップをとって、
「どれくらいガソリン残ってるかな~」と中を覗かなくてはならない。
これでは安全運転もままならないし、
目的地に到着するのも遅くなってしまいますよね。
数字やデータが存在していても、
重要な情報が常に見れるようになっていない状態って
そんな車の運転に似てます。
そんな車を運転したいですか?
(もちろん「したくない」と言って欲しい・・・笑)
以下のような発言を、数字やデータを発信する部門で耳にすることがありますが、
これでは怖くて運転(経営)できない。
しっかり経営してくために常に見るべきメーターは何か?を
考えぬいて情報を出していきたいもんです。
「データはあるのだから、必要な時に見れば良いじゃん」
(いちいち停車してガソリンタンクを直接覗けば良いじゃん)
「間違ったデータを出すこともたまにはある。仕方ないじゃん」
(スピードメーター狂ってるけどスピード違反しないでね)
「報告していないと言われるのは嫌だから、全部報告しておこう」
(飛行機みたいにメーター沢山ついてますけどフィーリングで操縦してみてください)
「うまく行ってるんだから、報告なんていらないでしょ」
(違反で捕まるまで、スピードメーターを見る必要ないでしょ)
「忙しいから報告は遅くなっても良いよね」
(各メーターは5分遅れで数値が表示されますがどうぞ気にしないで)
ファイナンスは「国語」じゃなくて「算数」で語れ!
有報とか短信の業績説明って読みやすいですか?
私は読みにくいです。開示文書のレビューはいつも苦痛な時間。
それは、定性的な情報については良しとしても、定量部分を文章で説明されると中々頭に入ってこないからです。「数字」については算数的に示してくれた方が、素早く情報をインプットできます。
社内で「数字」を語るときにも注意したいのですが、ダラダラと長い文章で「国語的」に数字を説明しても相手は一瞬で理解できない。長い文章は、聞き手に頭の中で情報を整理することを強いますので、共通理解を得るのに時間を要します。
一方で、「算数的」な示し方で説明をすれば、相手も素早く理解できて、議論がスムーズに進みます。
以下は同じ「数字と状況」について、それぞれ「国語的」「算数的」に説明しています。どちらの方が情報を読み取る時間が短いでしょうか?
「国語的」説明
当社の売上は前年度から100百万円成長し、2,000百万円となった。
その内訳だが、A事業の売上が前年度は新商品の影響で一時的に高かったため、昨年対比で500百万円マイナスの売上1,000百万円となった。一方で、B事業については顧客開拓が順調に進み前年度から400百万円増の800百万円で着地した。
最後に、今年立ち上げたC事業は初年度にも関わらず200百万円の売上を達成することができた。
「算数的」説明

経営陣やビジネスパートナーに業績を説明するのであれば、短い時間で理解してもらえるような数字の示し方をするべきで「算数的」な見せ方の方が絶対に良いです。定量的に何が重要あるのか?も明確に示すことができますので、手間を惜しまず準備すれば大いに役立ちます。
そして何よりも、ロジックや計算誤りの発見にも力を発揮しますので、ファイナンスパーソンであれば「数字は国語じゃなくて算数で語れ」をフレームワークにしましょう!
Unlocking Financial Strategies Presentation (by tome)
Tome - The AI-powered storytelling format
に「財務戦略」と入力したら勝手に3分で出来上がってきたスライドです。
書いてある内容に違和感が無いし、画像もカッコイイ。
あまりに感動且つ面白く、毎回出力内容が異なるので2023年2月時点に出力されたものとして残しておきたく貼ります。
恐らくは、止まらない進化を続けているのでしょう。
もうGenerative AIの力で、パワポ職人が不要になる未来が見えますね。
事業会社のファイナンスについて書いてみる
当ブログでは、事業会社におけるファイナンスについて、時間あるときに書きます。
そのため「ファイナンス」といってもファンドやVC、金融系とは被る部分があるものの基本的に趣を異にします。
書く内容は、これまで経験してきた「現場」「現物」「現実」がベースですが、個社や個人に迷惑がかからないよう下記現場での内容をMIXして書きます。
・監査法人やコンサル時代の複数のクライアント企業での実際。
・外資グローバル企業でコントローラーとして経験した実際。
・複数のスタートアップ企業でマネジメントとして経験した実際。
・複数の日系上場企業で経験した実際。
次に、テーマである「事業会社におけるファイナンス」とは、下記図のように経理財務及び会計税務に縛られない領域を指します。広すぎるという見方があるかもしれないが、ファイナンス部門は組織横断的に全社の企業価値向上に責任を負うべき部門と考えます。
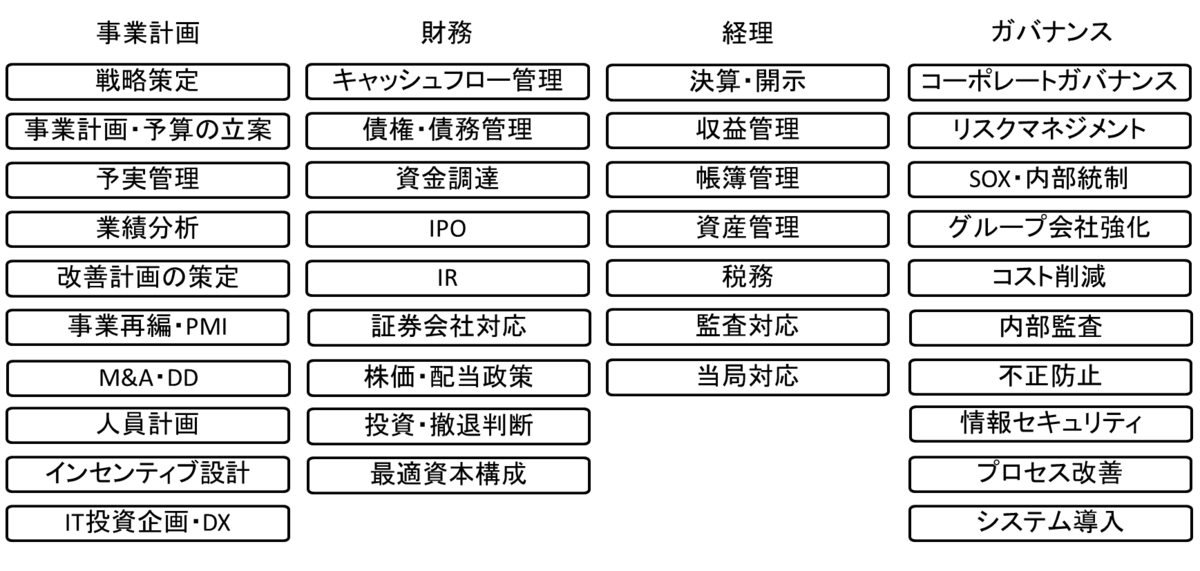
個社ごとにファイナンス部門がリードしている業務は異なりますが、「数字」を預かる機能を持っているファイナンスがより多くの業務に関わり、企業価値向上に大きく貢献できることは外資グローバル企業で実体験済みなので、確信を持ってPUSHしていきます。
日本のCFOやファイナンス部門の管掌領域が狭すぎる、というのはもう15年以上(もしかするともっと)昔から言われている課題。今もあまり変わってない。この状況は日本企業におけるROE等の財務指標が欧米諸国と比較して低くなっている要因の1つだと捉えています。ファイナンスパーソンには是非色々な領域に口出しをして欲しいです。一緒に頑張りましょう!
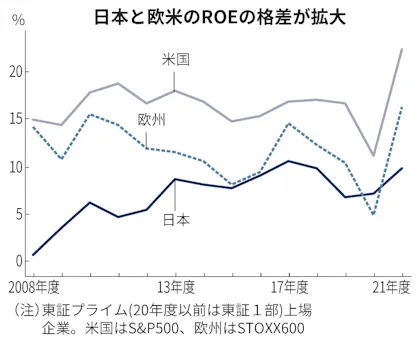
最近でもこんな問題提起の記事をよく見かけます。ホントに10~15年前の課題から変わっていない。「これを何とかしたい」などと偉そうなことは言えませんが、少なくとも自分は広い役割を担うCFOとしてチャレンジを続けます。
最後に、IRの枠では表現しきれないことも書きたいと思っていますが、上場企業の情報は当然ながらインサイダーに当たるものは一切書けないので、充分に注意して。
上場企業のファイナンスの人間がSNS等で発信するのは結構な勇気がいる活動なので、アドバイス頂ける方がいるとありがたいのですが・・・
何れにしても、現場経験に基づくファイアンスとしての志や取組みについて記すことで、「ファイナンスで日本企業を元気にしたい」と考える方の一助になれば大変嬉しいことです!
